工作機械の帳簿価額、中古売却価格、会社全体の譲渡価格は別のものです。設備の価値を伝えるには、現在どの受注を支え、承継後にどれだけ投資が必要かを説明します。
目次
機械単体と事業としての稼働能力を分ける
台数だけでは能力は分かりません。加工範囲、精度確認、稼働時間、段取り時間、必要人員を品番と対応させます。空き時間があっても、検査員や外注工程が不足すれば増産できないため、設備余力と工場全体の余力を分けて示します。
準備する資料・確認事項
- メーカー・型式・年式・保守履歴・故障時の代替方法
- 所有、リース、割賦、担保、補助金取得の区分
- 更新・移設・撤去に必要な費用と、見積を取った範囲
切削加工の現場を説明するポイント
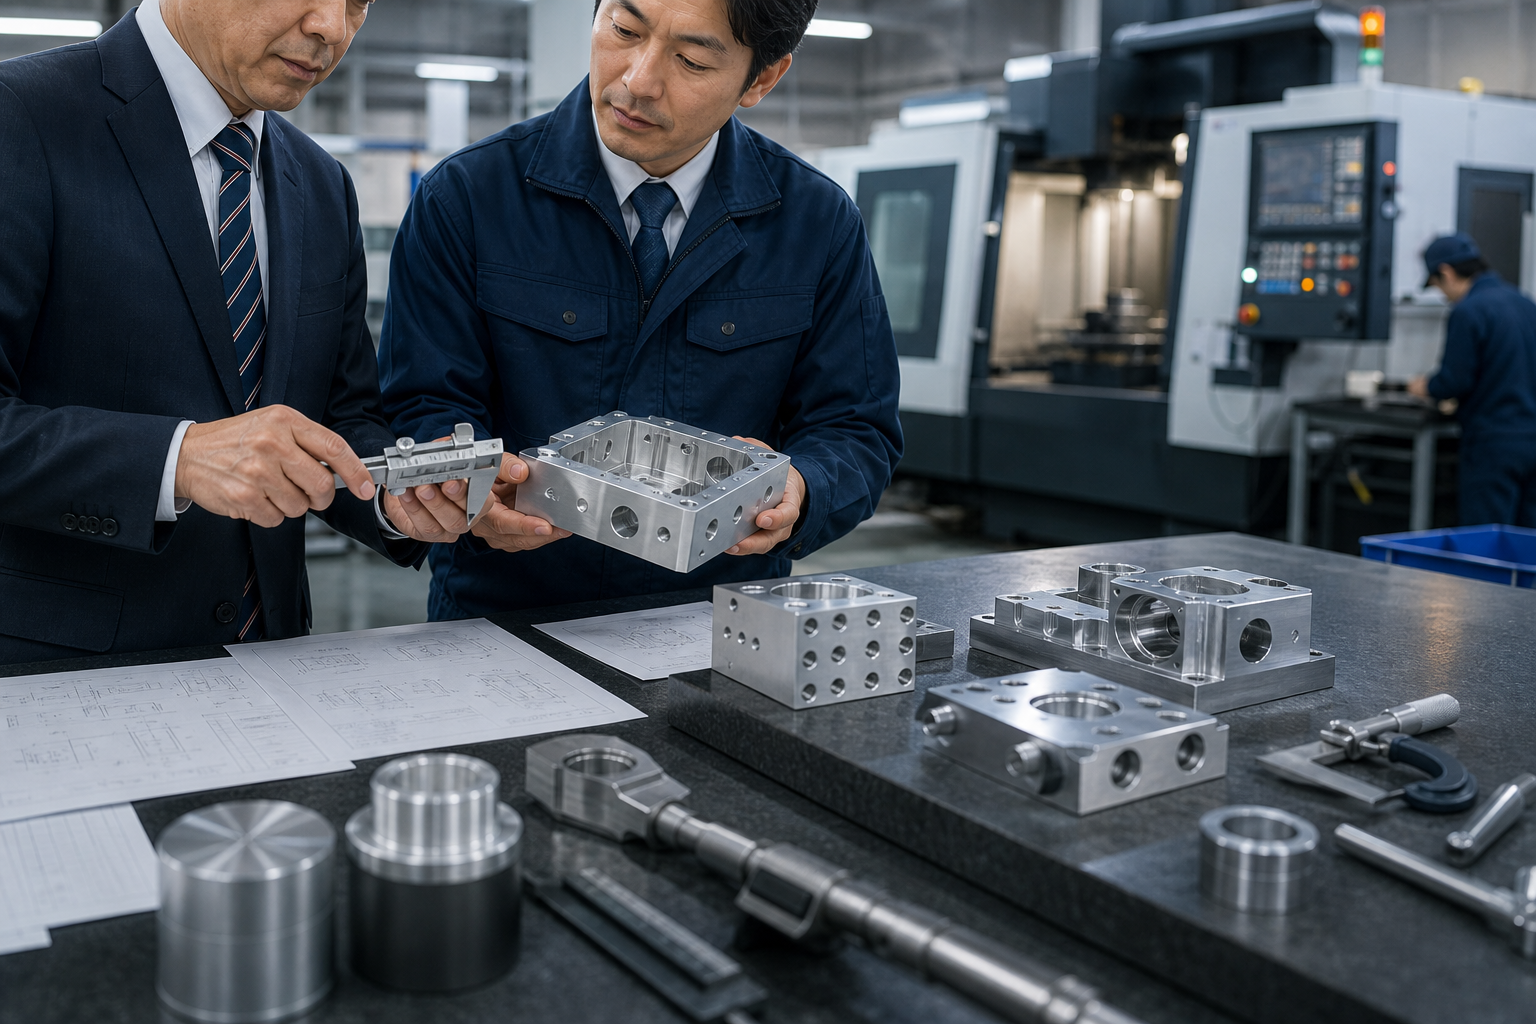
切削加工会社の譲渡準備では、決算書、試算表、固定資産台帳だけでは足りません。設備台帳には、メーカー、型式、年式、主軸の状態、稼働時間、保守履歴、リース残、更新投資の必要性を入れておきます。機械の写真だけではなく、どの機械でどの品目を加工しているか、どの工程がボトルネックかも整理すると、買い手は承継後の投資計画を立てやすくなります。
設備についても、年式が新しいから高く評価されるとは限りません。古い機械でも、専用治具、安定した加工条件、熟練者の段取り、固定客の図番と結びついていれば価値があります。反対に、新しい設備でも稼働率が低く、加工品目との相性が悪ければ評価は伸びません。設備の価値は、機械単体ではなく、仕事、技能、顧客、品質保証とセットで見られます。
検討を進めるときの注意点
事業価値に織り込んだ設備をさらに単純加算すると二重計上になり得ます。評価の前提と対象範囲を確認し、機械価格だけで会社価格を断定しないことが大切です。
売却を決める前の相談から
会社名を伏せて、加工分野・お悩み・希望時期から相談できます。初回に顧客図面や従業員の個人情報を送る必要はありません。
当社が譲渡企業様に請求する着手金・中間金・月額報酬・成功報酬は0円です。税金・登記・外部専門家等の費用は別途確認します。